1
Im Jahr 2001 wurde die B GmbH gegründet. Diese war in der Veredelung und Bearbeitung von Flachglas, ab 2012 auch im Handel und in der Immobilienverwaltung tätig. I (die Zweitrevisionswerberin) war zu 76%, ihr Ehemann P (der Drittrevisionswerber) zu 24% an dieser GmbH beteiligt; alleiniger Geschäftsführer der B GmbH war P.Im Jahr 2001 wurde die B GmbH gegründet. Diese war in der Veredelung und Bearbeitung von Flachglas, ab 2012 auch im Handel und in der Immobilienverwaltung tätig. römisch eins (die Zweitrevisionswerberin) war zu 76%, ihr Ehemann P (der Drittrevisionswerber) zu 24% an dieser GmbH beteiligt; alleiniger Geschäftsführer der B GmbH war P.
2
Mit Generalversammlungsbeschluss und Umwandlungsvertrag vom 28. August 2013 wurde die B GmbH zum Stichtag 31. Dezember 2012 gemäß § 5 Umwandlungsgesetz errichtend auf die Personengesellschaft I und P OG (erstrevisionswerbende Partei) umgewandelt. Geschäftszweck dieser Gesellschaft ist die Veredelung, der Handel, die Immobilienverwaltung und die Verwertung eigener Patente. Die Ehegatten I und P sind zu je 50% an dieser Gesellschaft beteiligt.Mit Generalversammlungsbeschluss und Umwandlungsvertrag vom 28. August 2013 wurde die B GmbH zum Stichtag 31. Dezember 2012 gemäß Paragraph 5, Umwandlungsgesetz errichtend auf die Personengesellschaft römisch eins und P OG (erstrevisionswerbende Partei) umgewandelt. Geschäftszweck dieser Gesellschaft ist die Veredelung, der Handel, die Immobilienverwaltung und die Verwertung eigener Patente. Die Ehegatten römisch eins und P sind zu je 50% an dieser Gesellschaft beteiligt.
3
Mit Bescheid vom 18. Dezember 2014 stellte das Finanzamt die Einkünfte der Erstrevisionswerberin gemäß § 188 BAO für das Kalenderjahr 2013 (erklärungsgemäß) fest und wies diese (positiven) Einkünfte den beiden Gesellschaftern je zur Hälfte zu.Mit Bescheid vom 18. Dezember 2014 stellte das Finanzamt die Einkünfte der Erstrevisionswerberin gemäß Paragraph 188, BAO für das Kalenderjahr 2013 (erklärungsgemäß) fest und wies diese (positiven) Einkünfte den beiden Gesellschaftern je zur Hälfte zu.
4
Mit Bescheiden vom 29. September 2015 hob das Finanzamt den Bescheid vom 18. Dezember 2014 gemäß § 299 BAO auf und stellte die Einkünfte der Erstrevisionswerberin - abweichend von der Abgabenerklärung - für das Kalenderjahr 2013 mit 0 € fest. In der Begründung führte das Finanzamt aus, es liege eine Liebhabereitätigkeit vor, sodass keine gemeinschaftlichen Einkünfte erzielt worden seien; es habe daher auch keine Feststellung der Einkünfte gemäß § 188 BAO zu erfolgen.Mit Bescheiden vom 29. September 2015 hob das Finanzamt den Bescheid vom 18. Dezember 2014 gemäß Paragraph 299, BAO auf und stellte die Einkünfte der Erstrevisionswerberin - abweichend von der Abgabenerklärung - für das Kalenderjahr 2013 mit 0 € fest. In der Begründung führte das Finanzamt aus, es liege eine Liebhabereitätigkeit vor, sodass keine gemeinschaftlichen Einkünfte erzielt worden seien; es habe daher auch keine Feststellung der Einkünfte gemäß Paragraph 188, BAO zu erfolgen.
5
Die Erstrevisionswerberin erhob gegen diesen Bescheid Beschwerde.
6
Mit Beschwerdevorentscheidung vom 19. Februar 2016 wies das Finanzamt die Beschwerde als unbegründet ab.
7
Die Erstrevisionswerberin beantragte die Entscheidung über die Beschwerde durch das Bundesfinanzgericht.
8
Mit dem angefochtenen Erkenntnis wies das Bundesfinanzgericht die Beschwerde als unbegründet ab. Es sprach aus, dass eine Revision beim Verwaltungsgerichtshof nach Art. 133 Abs. 4 B-VG unzulässig sei.Mit dem angefochtenen Erkenntnis wies das Bundesfinanzgericht die Beschwerde als unbegründet ab. Es sprach aus, dass eine Revision beim Verwaltungsgerichtshof nach Artikel 133, Absatz 4, B-VG unzulässig sei.
9
Begründend führte das Bundesfinanzgericht im Wesentlichen aus, die B GmbH sei in den Jahren 2001 bis 2012 - mit Ausnahme des noch strittigen Jahres 2009 - rechtskräftig veranlagt worden.
10
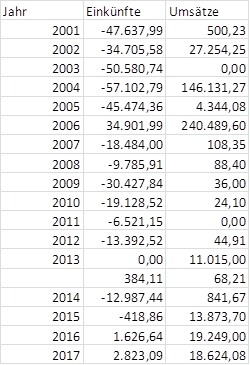
Die B GmbH und nach der Umwandlung die Erstrevisionswerberin hätten folgende Einkünfte bzw. Umsätze erzielt:
11
Nach dem Vorbringen der Revisionswerber im Rahmen der mündlichen Verhandlung hätten die gewerblichen Einkünfte im Jahr 2018 4.521,02 € betragen; auch im Jahr 2019 seien diese weiterhin positiv.
12
§ 7 Abs. 1 Z 1 UmgrStG sehe als Voraussetzung für die Anwendbarkeit von Art. II des UmgrStG das Vorliegen eines Betriebes vor. Im Fall von Liebhaberei liege mangels Gewinnerzielungsabsicht kein Betrieb vor. Bei einer Kapitalgesellschaft, deren Tätigkeit als Liebhaberei zu qualifizieren sei, sei somit das Betriebserfordernis nicht erfüllt. Derartige Gesellschaften seien daher von einer Umwandlung unter Anwendung von Art. II UmgrStG ausgeschlossen. Dies habe zur Folge, dass auf Ebene der übertragenden Kapitalgesellschaft wie auch auf jener der Gesellschafter die Liquidationsbesteuerung greife und die stillen Reserven noch bei der übertragenden Gesellschaft bzw. hinsichtlich der Anteile bei den Gesellschaftern zu besteuern seien. Verlustvorträge gingen nicht über. Auch Mindestkörperschaftsteuern könnten nur auf Einkommensteuer derselben Körperschaft angerechnet werden; sie könnten durch Rechtsgeschäft nicht auf andere Rechtsträger übertragen werden; eine Übertragung und Nutzung außerhalb des Anwendungsbereiches von § 9 UmgrStG sei nicht möglich.Paragraph 7, Absatz eins, Ziffer eins, UmgrStG sehe als Voraussetzung für die Anwendbarkeit von Artikel römisch zwei, des UmgrStG das Vorliegen eines Betriebes vor. Im Fall von Liebhaberei liege mangels Gewinnerzielungsabsicht kein Betrieb vor. Bei einer Kapitalgesellschaft, deren Tätigkeit als Liebhaberei zu qualifizieren sei, sei somit das Betriebserfordernis nicht erfüllt. Derartige Gesellschaften seien daher von einer Umwandlung unter Anwendung von Artikel römisch zwei, UmgrStG ausgeschlossen. Dies habe zur Folge, dass auf Ebene der übertragenden Kapitalgesellschaft wie auch auf jener der Gesellschafter die Liquidationsbesteuerung greife und die stillen Reserven noch bei der übertragenden Gesellschaft bzw. hinsichtlich der Anteile bei den Gesellschaftern zu besteuern seien. Verlustvorträge gingen nicht über. Auch Mindestkörperschaftsteuern könnten nur auf Einkommensteuer derselben Körperschaft angerechnet werden; sie könnten durch Rechtsgeschäft nicht auf andere Rechtsträger übertragen werden; eine Übertragung und Nutzung außerhalb des Anwendungsbereiches von Paragraph 9, UmgrStG sei nicht möglich.
13
Ein Betrieb müsse nicht nur zum Umwandlungsstichtag (hier 31. Dezember 2012), sondern auch am Tag des Umwandlungsbeschlusses (hier 28. August 2013) vorliegen.
14
Unstrittig sei, dass der Betrieb der B GmbH wie auch jener der Erstrevisionswerberin eine unter § 1 Abs. 1 Liebhabereiverordnung (LVO) zu subsumierende Tätigkeit sei und damit die Absicht, einen Gesamtgewinn zu erzielen, zunächst zu vermuten sei. Diese Vermutung könne anhand der in § 2 Abs. 1LVO demonstrativ genannten Kriterien widerlegt werden. Es sei für jedes Kalenderjahr (für jeden Veranlagungszeitraum) im Nachhinein gesondert zu beurteilen, ob die Gesamtgewinnerzielungsabsicht im Sinne des stetigen Strebens des sich Betätigenden nach Gewinnen anhand objektiver Umstände nachvollziehbar sei. Das Schwergewicht der Kriterienprüfung liege auf der bis zum jeweiligen Veranlagungsjahr eingetretenen Entwicklung, nicht hingegen auf nachfolgenden Jahren. Wesentliche Bedeutung komme dabei den Bemühungen zur Verbesserung der Ertragslage zu. Eine Maßnahme sei nur dann eine strukturverbessernde Maßnahme, wenn der sich Betätigende betriebswirtschaftlich sinnvoll auf Verluste verursachende Ereignisse, seien es gewöhnliche Risiken oder Unwägbarkeiten reagiere. Die zu prüfenden Verbesserungsmaßnahmen müssten nicht tatsächlich zum Erfolg führen. Die Bemühungen müssten nur ihrer Art nach geeignet sein, die Ertragslage zu verbessern. Fielen dennoch weiterhin Verluste an, könne die wirtschaftlich vernünftige Reaktion auch darin bestehen, die Betätigung einzustellen.Unstrittig sei, dass der Betrieb der B GmbH wie auch jener der Erstrevisionswerberin eine unter Paragraph eins, Absatz eins, Liebhabereiverordnung (LVO) zu subsumierende Tätigkeit sei und damit die Absicht, einen Gesamtgewinn zu erzielen, zunächst zu vermuten sei. Diese Vermutung könne anhand der in Paragraph 2, Absatz eins L, römisch fünf O, demonstrativ genannten Kriterien widerlegt werden. Es sei für jedes Kalenderjahr (für jeden Veranlagungszeitraum) im Nachhinein gesondert zu beurteilen, ob die Gesamtgewinnerzielungsabsicht im Sinne des stetigen Strebens des sich Betätigenden nach Gewinnen anhand objektiver Umstände nachvollziehbar sei. Das Schwergewicht der Kriterienprüfung liege auf der bis zum jeweiligen Veranlagungsjahr eingetretenen Entwicklung, nicht hingegen auf nachfolgenden Jahren. Wesentliche Bedeutung komme dabei den Bemühungen zur Verbesserung der Ertragslage zu. Eine Maßnahme sei nur dann eine strukturverbessernde Maßnahme, wenn der sich Betätigende betriebswirtschaftlich sinnvoll auf Verluste verursachende Ereignisse, seien es gewöhnliche Risiken oder Unwägbarkeiten reagiere. Die zu prüfenden Verbesserungsmaßnahmen müssten nicht tatsächlich zum Erfolg führen. Die Bemühungen müssten nur ihrer Art nach geeignet sein, die Ertragslage zu verbessern. Fielen dennoch weiterhin Verluste an, könne die wirtschaftlich vernünftige Reaktion auch darin bestehen, die Betätigung einzustellen.
15
Die Abgabenbehörde habe die in Rede stehende Tätigkeit der B GmbH bis zum Jahr 2012 zunächst im Rahmen der jeweiligen Veranlagung als Einkunftsquelle beurteilt. Für die Frage, ob auch für den Veranlagungszeitraum 2013 von einer Gesamtgewinnerzielungsabsicht auszugehen sei, sei zu berücksichtigen, dass die B GmbH seit ihrer Gründung im Jahr 2001 mit Ausnahme der Jahre 2006 und 2013 gravierende Verluste erzielt habe. Im gesamten Beobachtungszeitraum seien großteils nur geringfügige Betriebseinnahmen erzielt worden. Die Verluste überstiegen mit Ausnahme des Jahres 2004 die jeweiligen Umsätze. Die Umsatzentwicklung zeige eine negative Tendenz auf, die allein durch Anlagenverkäufe in den Jahren 2004, 2006 (Ausscheiden der Glasfabrikationsanlage) und 2013 (Verkauf der „senkrechten Glaswaschmaschine“) unterbrochen werde. Im Streitjahr sei im Übrigen den Umsatzerlösen von 68,21 € ein Wareneinsatz in Höhe von 3.583,56 € gegenüber gestanden.
16
Das Finanzamt vertrete in der Beschwerdevorentscheidung zu Recht die Ansicht, dass die B GmbH bzw. die Erstrevisionswerberin keinerlei strukturverbessernde Maßnahmen unternommen habe, welche geeignet gewesen wären, die Ertragslage zu verbessern. Nach dem Ausscheiden der Glasfabrikationsanlage aus dem Betriebsvermögen und dem Abverkauf der Fertigerzeugnisse im Jahr 2006 seien keine Maßnahmen gesetzt worden, die zur Einnahmenerzielung geführt hätten. Zum 31. Dezember 2006 habe nur noch ein geringer Warenvorrat bestanden, der stetig abgebaut worden sei, ohne dass nennenswerte Erlöse erzielt worden seien. Ab dem Jahr 2007 sei keine Produktion mehr erfolgt. Die B GmbH wie auch die Erstrevisionswerberin hätten auf die mangelnde Aufnahme ihrer Produkte bzw. ihrer Leistungen durch den Markt nicht reagiert. Spätestens mit dem Ausscheiden der Glasfabrikationsanlage hätte erkannt werden müssen, dass bei keiner Änderung der Bewirtschaftung die Weiterführung der Betätigung aus betriebswirtschaftlicher Sicht nicht mehr sinnvoll und damit die Erzielung eines Gesamtgewinnes unmöglich erscheine.
17
Wenn die Erstrevisionswerberin dazu allgemein vorgebracht habe, dass zu jedem Zeitpunkt versucht worden sei, die B GmbH neu zu positionieren und erfolgreich zu führen, so werde damit verabsäumt, klar aufzuzeigen, welche konkreten wirtschaftlich sinnvollen, erfolgversprechenden, zeitgerechten Maßnahmen bzw. in welcher Art und in welchem Ausmaß Bemühungen zur Verbesserung der wirtschaftlichen Situation gesetzt worden seien, die ein auf Gewinnerzielung gerichtetes Handeln erkennen ließen. Wenn im Rahmen der mündlichen Verhandlung vorgebracht worden sei, P habe als Patentinhaber alle seine Erfindungen und Entwicklungen bzw. alle Rechte aus seinen Patenten so lange der B GmbH zur Verfügung zu stellen bzw. zu übertragen gehabt, bis deren Verluste getilgt gewesen wären, so erachte das Bundesfinanzgericht bereits die Zurechnung diesbezüglicher Verwertungseinkünfte an die B GmbH bzw. die Erstrevisionswerberin als sehr fragwürdig, zumal unstrittig P Patentinhaber gewesen sei und entsprechende Unterlagen betreffend die Nutzungsüberlassung der jeweiligen Patente nicht vorgelegt worden seien. Entsprechende (angemessene und fremdübliche) Einkünfte aus der Nutzungsüberlassung bei P wie auch korrespondierende Aufwendungen bei der B GmbH seien nicht angesetzt bzw. erklärt worden. Auch Vermietungseinkünfte für ein Wohnhaus seien (für die Jahre 2011 und 2012) nicht der B GmbH zuzurechnen gewesen. Die in Verbindung mit den Erfindungen des P gesetzten Maßnahmen hätten auch keine nachhaltige Verbesserung der Ertragslage bzw. Trendwende nach sich gezogen. Maßnahmen, die offenkundig nicht geeignet seien, den Betätigungserfolg zu verbessern, wie auch die bloße Aufnahme eines neuen Geschäftszweiges allein stellten aber keine strukturverbessernden Maßnahmen dar.
18
In die vorzunehmende Gesamtbetrachtung sei letztlich auch einzubeziehen gewesen, dass die B GmbH und ihre Nachfolgegesellschaft keine Dienstnehmer beschäftigten und der im Streitjahr 64jährige Gesellschafter-Geschäftsführer P weder ein Honorar verzeichnet noch ihm ein solches bezahlt worden sei. P sei laut eigenen Angaben im Zeitraum September 2007 bis Dezember 2009 nur zu 20% für die B GmbH (zu 80% für die L AG) tätig gewesen. Beide Gesellschafter hätten überdies über weitere Einkunftsquellen verfügt.
19
Es hätten keine hinreichenden Anhaltspunkte festgestellt werden können, welche die Vermutung der Einkunftsquelleneigenschaft der B GmbH bzw. der Erstrevisionswerberin für das Jahr 2013 bestätigt hätten. Wenn auch betriebliche Entscheidungen nicht unbedingt zu dem erwarteten positiven Ergebnis führen müssten und dem Abgabepflichtigen auch das Recht zuzubilligen sei, für das Weiterleben des Betriebes zu kämpfen, so ziehe doch das Festhalten an einer offensichtlich nicht bzw. nicht mehr wirtschaftlich sinnvollen typisch erwerbswirtschaftlichen Betätigung zumindest bis zu einer Änderung der Bewirtschaftung (die Erstrevisionswerberin habe mit Kaufvertrag im Jahr 2016 ein Haus erworben, dieses sodann renoviert und drei Mietwohnungen errichtet) deren Beurteilung als Liebhaberei nach sich.
20
Gegen dieses Erkenntnis wendet sich die Revision. Zur Zulässigkeit der Revision wird u.a. geltend gemacht, das Verwaltungsgericht sei von der Rechtsprechung des Verwaltungsgerichtshofes betreffend die Beurteilung strukturverbessernder Maßnahmen abgewichen.
21
Nach Einleitung des Vorverfahrens hat das Finanzamt eine Revisionsbeantwortung eingebracht.
22
Der Verwaltungsgerichtshof hat in einem gemäß § 12 Abs. 1 Z 2 VwGG gebildeten Senat erwogen:Der Verwaltungsgerichtshof hat in einem gemäß Paragraph 12, Absatz eins, Ziffer 2, VwGG gebildeten Senat erwogen:
23
Die Revision ist zulässig und begründet.
24
Mit dem Bescheid des Finanzamts vom 29. September 2015, der mit dem angefochtenen Erkenntnis (ohne Abänderung) bestätigt wurde, wurden die Einkünfte der Revisionswerberin mit 0 € festgestellt. In der Begründung wurde hingegen ausgeführt, es liege eine Liebhabereitätigkeit vor, sodass keine gemeinschaftlichen Einkünfte erzielt worden seien; es habe daher auch keine Feststellung der Einkünfte gemäß § 188 BAO zu erfolgen. Im Hinblick auf diese Begründung ist der Bescheid des Finanzamts und damit auch das angefochtene Erkenntnis dahin zu deuten, dass ausgesprochen wurde, eine Feststellung von Einkünften habe zu unterbleiben (vgl. VwGH 20.2.1992, 91/13/0004; 17.6.1992, 87/13/0090, VwSlg. 6679/F; 27.2.2001, 99/13/0137).Mit dem Bescheid des Finanzamts vom 29. September 2015, der mit dem angefochtenen Erkenntnis (ohne Abänderung) bestätigt wurde, wurden die Einkünfte der Revisionswerberin mit 0 € festgestellt. In der Begründung wurde hingegen ausgeführt, es liege eine Liebhabereitätigkeit vor, sodass keine gemeinschaftlichen Einkünfte erzielt worden seien; es habe daher auch keine Feststellung der Einkünfte gemäß Paragraph 188, BAO zu erfolgen. Im Hinblick auf diese Begründung ist der Bescheid des Finanzamts und damit auch das angefochtene Erkenntnis dahin zu deuten, dass ausgesprochen wurde, eine Feststellung von Einkünften habe zu unterbleiben vergleiche , VwGH 20.2.1992, 91/13/0004; 17.6.1992, 87/13/0090, VwSlg. 6679/F; 27.2.2001, 99/13/0137). 25
Nach § 190 Abs. 1 zweiter Satz BAO sind die für Feststellungen gemäß §§ 185 bis 188 BAO geltenden Vorschriften sinngemäß für Bescheide anzuwenden, mit denen ausgesprochen wird, dass solche Feststellungen zu unterbleiben haben (vgl. auch VwGH 21.2.2018, Ra 2015/13/0015, mwN). Für solche Bescheide sind demnach u.a. die Bestimmungen des § 101 Abs. 3 BAO und des § 191 Abs. 3 BAO sinngemäß anzuwenden (vgl. Ritz, BAO6 § 190 Tz 3).Nach Paragraph 190, Absatz eins, zweiter Satz BAO sind die für Feststellungen gemäß Paragraphen 185, bis 188 BAO geltenden Vorschriften sinngemäß für Bescheide anzuwenden, mit denen ausgesprochen wird, dass solche Feststellungen zu unterbleiben haben vergleiche , auch VwGH 21.2.2018, Ra 2015/13/0015, mwN). Für solche Bescheide sind demnach u.a. die Bestimmungen des Paragraph 101, Absatz 3, BAO und des Paragraph 191, Absatz 3, BAO sinngemäß anzuwenden vergleiche , Ritz, BAO6 Paragraph 190, Tz 3). 26
In der Revision wird dazu geltend gemacht, die Zustellung eines Feststellungsbescheides an eine Personenvereinigung entfalte Wirkung für sämtliche Beteiligte nur dann, wenn u.a. auf die entsprechenden Bestimmungen und Rechtsfolgen in der Bescheidausfertigung hingewiesen werde. Der Bescheid des Finanzamts enthalte zwar einen Hinweis, jedoch unter Verweis auf gesetzliche Bestimmungen, welche im Zeitpunkt seiner Erlassung gar nicht existierten („§ 191 Abs. 3 lit. b BAO“).In der Revision wird dazu geltend gemacht, die Zustellung eines Feststellungsbescheides an eine Personenvereinigung entfalte Wirkung für sämtliche Beteiligte nur dann, wenn u.a. auf die entsprechenden Bestimmungen und Rechtsfolgen in der Bescheidausfertigung hingewiesen werde. Der Bescheid des Finanzamts enthalte zwar einen Hinweis, jedoch unter Verweis auf gesetzliche Bestimmungen, welche im Zeitpunkt seiner Erlassung gar nicht existierten („§ 191 Absatz 3, Litera b, BAO“).
27
Hiezu ist zu bemerken, dass der Bescheid des Finanzamts vom 29. September 2015 - wie aus dem Akteninhalt hervorgeht - im Rahmen des Hinweises nach § 101 Abs. 3 BAO auf die Bestimmung des „§ 191 Abs. 3 BAO“ verweist. An der Wirksamkeit dieses Bescheides bestehen demnach keine Zweifel.Hiezu ist zu bemerken, dass der Bescheid des Finanzamts vom 29. September 2015 - wie aus dem Akteninhalt hervorgeht - im Rahmen des Hinweises nach Paragraph 101, Absatz 3, BAO auf die Bestimmung des „§ 191 Absatz 3, BAO“ verweist. An der Wirksamkeit dieses Bescheides bestehen demnach keine Zweifel.
28
Allerdings enthält die Beschwerdevorentscheidung vom 19. Februar 2016 - insoweit entsprechend dem Revisionsvorbringen - dazu einen Verweis auf „§ 191 Abs. 3 lit. b BAO“. Es wird damit auf eine Bestimmung verwiesen, die mit dem Abgabenverwaltungsreformgesetz, BGBl. I Nr. 20/2009, aufgehoben, inhaltlich aber als letzter Unterabsatz in § 191 Abs. 3 BAO angefügt worden war (sodann - unter Entfall der Gliederung in Buchstaben - umformuliert mit dem Finanzverwaltungsgerichtsbarkeitsgesetz 2012, BGBl. I Nr. 14/2013). Es handelt sich dabei erkennbar um einen bloßen, berichtigungsfähigen Schreibfehler iSd § 293 BAO. Ein derartiger Fehler ist unbeachtlich, auch wenn ihn die Behörde (noch) nicht gemäß § 293 BAO berichtigt hat (vgl. z.B. VwGH 26.2.2013, 2010/15/0064). Auch die Beschwerdevorentscheidung ist damit wirksam geworden.Allerdings enthält die Beschwerdevorentscheidung vom 19. Februar 2016 - insoweit entsprechend dem Revisionsvorbringen - dazu einen Verweis auf „§ 191 Absatz 3, Litera b, BAO“. Es wird damit auf eine Bestimmung verwiesen, die mit dem Abgabenverwaltungsreformgesetz, Bundesgesetzblatt Teil eins, Nr. 20 aus 2009,, aufgehoben, inhaltlich aber als letzter Unterabsatz in Paragraph 191, Absatz 3, BAO angefügt worden war (sodann - unter Entfall der Gliederung in Buchstaben - umformuliert mit dem Finanzverwaltungsgerichtsbarkeitsgesetz 2012, Bundesgesetzblatt Teil eins, Nr. 14 aus 2013,). Es handelt sich dabei erkennbar um einen bloßen, berichtigungsfähigen Schreibfehler iSd Paragraph 293, BAO. Ein derartiger Fehler ist unbeachtlich, auch wenn ihn die Behörde (noch) nicht gemäß Paragraph 293, BAO berichtigt hat vergleiche , z.B. VwGH 26.2.2013, 2010/15/0064). Auch die Beschwerdevorentscheidung ist damit wirksam geworden. 29
Eine Feststellung von Einkünften hatte nach Ansicht des Finanzamts und des Bundesfinanzgerichts im vorliegenden Fall deswegen zu unterbleiben, weil Liebhaberei vorliege.
30
Liebhaberei kann auch bei Körperschaften (wie - vor der Umwandlung - der B GmbH) vorliegen, die gemäß § 7 Abs. 3 KStG 1988 kraft Rechtsform Einkünfte aus Gewerbebetrieb haben (vgl. VwGH 3.4.2019, Ro 2017/15/0030, mwN).Liebhaberei kann auch bei Körperschaften (wie - vor der Umwandlung - der B GmbH) vorliegen, die gemäß Paragraph 7, Absatz 3, KStG 1988 kraft Rechtsform Einkünfte aus Gewerbebetrieb haben vergleiche , VwGH 3.4.2019, Ro 2017/15/0030, mwN). 31
Unbestritten wird von der Erstrevisionswerberin eine Betätigung nach § 1 Abs. 1 Liebhabereiverordnung (BGBl. Nr. 33/1993, LVO) entfaltet, wobei allerdings nach § 1 Abs. 1 letzter Satz LVO die Liebhabereiprüfung für jeden organisatorisch in sich geschlossenen und mit einer gewissen Selbständigkeit ausgestatteten Bereich (vgl. VwGH 24.11.2011, 2007/15/0154) zu erfolgen hat.Unbestritten wird von der Erstrevisionswerberin eine Betätigung nach Paragraph eins, Absatz eins, Liebhabereiverordnung Bundesgesetzblatt Nr. 33 aus 1993,, LVO) entfaltet, wobei allerdings nach Paragraph eins, Absatz eins, letzter Satz LVO die Liebhabereiprüfung für jeden organisatorisch in sich geschlossenen und mit einer gewissen Selbständigkeit ausgestatteten Bereich vergleiche , VwGH 24.11.2011, 2007/15/0154) zu erfolgen hat. 32
Die Regelung des § 1 Abs. 1 LVO stellt das subjektive Ertragsstreben in den Mittelpunkt ihrer Betrachtung. Die Absicht einen Gesamtgewinn zu erzielen, ist jedoch ein innerer Vorgang (Willensentschluss), der erst dann zu einer steuerlich erheblichen Tatsache wird, wenn er durch seine Manifestation in die Außenwelt tritt. Es genügt daher nicht, dass der Abgabepflichtige die Absicht hat, Gewinne zu erzielen. Vielmehr muss diese Absicht an Hand der im § 2 Abs. 1 LVO beispielsweise aufgezeigten objektiven Kriterien beurteilt werden. Auf Wunschvorstellungen des Abgabepflichtigen kommt es hiebei nicht an, sondern auf ein Streben, auf das an Hand objektiver Umstände geschlossen werden kann (vgl. VwGH 14.9.2017, Ra 2016/15/0069, mwN).Die Regelung des Paragraph eins, Absatz eins, LVO stellt das subjektive Ertragsstreben in den Mittelpunkt ihrer Betrachtung. Die Absicht einen Gesamtgewinn zu erzielen, ist jedoch ein innerer Vorgang (Willensentschluss), der erst dann zu einer steuerlich erheblichen Tatsache wird, wenn er durch seine Manifestation in die Außenwelt tritt. Es genügt daher nicht, dass der Abgabepflichtige die Absicht hat, Gewinne zu erzielen. Vielmehr muss diese Absicht an Hand der im Paragraph 2, Absatz eins, LVO beispielsweise aufgezeigten objektiven Kriterien beurteilt werden. Auf Wunschvorstellungen des Abgabepflichtigen kommt es hiebei nicht an, sondern auf ein Streben, auf das an Hand objektiver Umstände geschlossen werden kann vergleiche , VwGH 14.9.2017, Ra 2016/15/0069, mwN). 33
Bei der Beurteilung nach § 2 Abs. 1 LVO kommt dem in § 2 Abs. 1 Z 6 LVO genannten Kriterium - Bemühungen zur Verbesserung der Ertragslage durch strukturverbessernde Maßnahmen - besondere Bedeutung zu. Entscheidend ist dabei, ob die einzelnen Maßnahmen darauf ausgerichtet sind, die Erträge zu erhöhen oder die Aufwendungen zu mindern, und daraus den Schluss ermöglichen, dass die subjektive Einstellung des Abgabepflichtigen auf Gewinnerzielung gerichtet ist. Unter „strukturverbessernde Maßnahmen“ fallen jegliche Schritte, die erkennbar darauf ausgerichtet sind, die Betätigung nicht nur kurzfristig gewinnbringend zu gestalten. Ob die Maßnahmen tatsächlich zum Erfolg führen, ist nicht entscheidend. Die Bemühungen müssen nur ihrer Art nach geeignet sein, die Ertragslage zu verbessern. Es kommt auf die Ernsthaftigkeit und Nachhaltigkeit der Verfolgung der im § 1 Abs. 1 LVO beschriebenen Absicht ohne Rücksicht auf ihren tatsächlichen Erfolg an (vgl. neuerlich VwGH 14.9.2017, Ra 2016/15/0069, mwN).Bei der Beurteilung nach Paragraph 2, Absatz eins, LVO kommt dem in Paragraph 2, Absatz eins, Ziffer 6, LVO genannten Kriterium - Bemühungen zur Verbesserung der Ertragslage durch strukturverbessernde Maßnahmen - besondere Bedeutung zu. Entscheidend ist dabei, ob die einzelnen Maßnahmen darauf ausgerichtet sind, die Erträge zu erhöhen oder die Aufwendungen zu mindern, und daraus den Schluss ermöglichen, dass die subjektive Einstellung des Abgabepflichtigen auf Gewinnerzielung gerichtet ist. Unter „strukturverbessernde Maßnahmen“ fallen jegliche Schritte, die erkennbar darauf ausgerichtet sind, die Betätigung nicht nur kurzfristig gewinnbringend zu gestalten. Ob die Maßnahmen tatsächlich zum Erfolg führen, ist nicht entscheidend. Die Bemühungen müssen nur ihrer Art nach geeignet sein, die Ertragslage zu verbessern. Es kommt auf die Ernsthaftigkeit und Nachhaltigkeit der Verfolgung der im Paragraph eins, Absatz eins, LVO beschriebenen Absicht ohne Rücksicht auf ihren tatsächlichen Erfolg an vergleiche , neuerlich VwGH 14.9.2017, Ra 2016/15/0069, mwN). 34
Stellt sich bei einer Tätigkeit nach § 1 Abs. 1 LVO objektiv nach mehreren Jahren heraus, dass sie niemals erfolgbringend sein kann, kann sie dennoch bis zu diesem Zeitpunkt als Einkunftsquelle anzusehen sein. Erst wenn die Tätigkeit dann nicht eingestellt wird, ist sie für Zeiträume ab diesem Zeitpunkt als Liebhaberei zu qualifizieren (vgl. VwGH 11.11.2008, 2006/13/0124, VwSlg. 8387/F). Wie lange die (vorübergehende) Fortsetzung einer an sich aussichtslosen Tätigkeit noch als wirtschaftlich vernünftige Reaktion angesehen werden kann, ist nach den Umständen des Einzelfalls zu beurteilen (vgl. VwGH 14.9.2017, Ra 2016/15/0073, mwN).Stellt sich bei einer Tätigkeit nach Paragraph eins, Absatz eins, LVO objektiv nach mehreren Jahren heraus, dass sie niemals erfolgbringend sein kann, kann sie dennoch bis zu diesem Zeitpunkt als Einkunftsquelle anzusehen sein. Erst wenn die Tätigkeit dann nicht eingestellt wird, ist sie für Zeiträume ab diesem Zeitpunkt als Liebhaberei zu qualifizieren vergleiche , VwGH 11.11.2008, 2006/13/0124, VwSlg. 8387/F). Wie lange die (vorübergehende) Fortsetzung einer an sich aussichtslosen Tätigkeit noch als wirtschaftlich vernünftige Reaktion angesehen werden kann, ist nach den Umständen des Einzelfalls zu beurteilen vergleiche , VwGH 14.9.2017, Ra 2016/15/0073, mwN). 35
Die Beurteilung, ob Liebhaberei vorliegt, ist eine für jeden Bemessungszeitraum (Feststellungszeitraum) zu lösende Rechtsfrage. Im Rahmen der Kriterienprüfung ist das Schwergewicht auf die bis zum jeweiligen Veranlagungsjahr eingetretene Entwicklung zu legen. Die Kriterien nach § 2 Abs. 1 LVO stellen Indizien dar, auf Grund derer auf das subjektive Gewinnstreben des Steuerpflichtigen im maßgeblichen Veranlagungsjahr (Feststellungsjahr) geschlossen werden kann. Eine gewisse Indizwirkung auf das subjektive Streben des Steuerpflichtigen kann aber auch später in Erscheinung getretenen objektiven Umständen zukommen (vgl. neuerlich VwGH 22.11.2012, 2010/15/0026, mwN).Die Beurteilung, ob Liebhaberei vorliegt, ist eine für jeden Bemessungszeitraum (Feststellungszeitraum) zu lösende Rechtsfrage. Im Rahmen der Kriterienprüfung ist das Schwergewicht auf die bis zum jeweiligen Veranlagungsjahr eingetretene Entwicklung zu legen. Die Kriterien nach Paragraph 2, Absatz eins, LVO stellen Indizien dar, auf Grund derer auf das subjektive Gewinnstreben des Steuerpflichtigen im maßgeblichen Veranlagungsjahr (Feststellungsjahr) geschlossen werden kann. Eine gewisse Indizwirkung auf das subjektive Streben des Steuerpflichtigen kann aber auch später in Erscheinung getretenen objektiven Umständen zukommen vergleiche , neuerlich VwGH 22.11.2012, 2010/15/0026, mwN). 36
Der Revision gelingt es aufzuzeigen, dass das Bundesfinanzgericht einen unrichtigen Maßstab angewendet hat.
37
Nach den Sachverhaltsannahmen des Bundesfinanzgerichts lagen bei der B GmbH (als Rechtsvorgängerin der Erstrevisionswerberin) in allen Jahren mit Ausnahme des Jahres 2006 negative Einkünfte vor. Im Jahr 2013, für das erstmals Liebhaberei angenommen wird, waren die erklärten Einkünfte aus Gewerbebetrieb (wenn auch im Wesentlichen auf Grund der Veräußerung eines Gegenstandes des Anlagevermögens) hingegen positiv.
38
Im Hinblick auf die in den ersten Jahren erlittenen hohen Verluste verweist die Revision zutreffend darauf, dass in die Erwägungen zur Frage, ob eine Einkunftsquelle vorliege, auch der (von den Revisionswerbern behauptete und vom Bundesfinanzgericht nicht in Frage gestellte) Umstand einzubeziehen ist, dass die Gewinnerzielung durch ein unredliches Vorgehen eines Vertragspartners vereitelt worden ist (vgl. VwGH 20.9.2001, 98/15/0132).Im Hinblick auf die in den ersten Jahren erlittenen hohen Verluste verweist die Revision zutreffend darauf, dass in die Erwägungen zur Frage, ob eine Einkunftsquelle vorliege, auch der (von den Revisionswerbern behauptete und vom Bundesfinanzgericht nicht in Frage gestellte) Umstand einzubeziehen ist, dass die Gewinnerzielung durch ein unredliches Vorgehen eines Vertragspartners vereitelt worden ist vergleiche , VwGH 20.9.2001, 98/15/0132). 39
Darauf, dass die von den revisionswerbenden Parteien gesetzten Maßnahmen (ex post betrachtet) tatsächlich zu keinem Erfolg geführt haben, worauf das Bundesfinanzgericht wiederholt verweist, kommt es nicht entscheidend an.
40
Wenn das Bundesfinanzgericht ausführt, die revisionswerbenden Parteien hätten nicht aufgezeigt, welche konkreten, wirtschaftlich sinnvollen, erfolgversprechenden und zeitgerechten Maßnahmen gesetzt worden seien, so ist aber auf das - betreffend die tatsächlichen Umstände wiederum nicht in Frage gestellte - Vorbringen der Revisionswerber zu verweisen. So erfolgten im Hinblick auf das Scheitern mit der ersten Tätigkeit (Glasätzanlage) Änderungen betreffend den Geschäftszweck; in diesem Zusammenhang wurden auch bisher als Anlagevermögen genutzte Gegenstände gewinnbringend veräußert. Die Revisionswerber versuchten, Einkünfte im Rahmen der damaligen B GmbH dadurch zu erzielen, dass für eine Tätigkeit des Drittrevisionswerbers für eine schweizerische Aktiengesellschaft (L AG) eine Abwerbeprämie geltend gemacht und bei der B GmbH steuerlich erfasst wurde (vgl. hiezu näher den - die Einkommensteuer 2009 des Drittrevisionswerbers betreffenden - Beschluss vom heutigen Tag, Ra 2020/15/0056). Was die Entwicklung von zu patentierenden Erfindungen anbelangt, so stellen Rechte aus einer im Betrieb entwickelten Erfindung - wie die Revision zutreffend geltend macht - Betriebsvermögen dar (vgl. VwGH 1.10.2008, 2006/13/0123, VwSlg. 8372/F). Wenn im angefochtenen Erkenntnis darauf verwiesen wird, dass hiezu keine klaren Vereinbarungen getroffen wurden, so stünde dies aber etwa einer Einlage nicht entgegen (vgl. VwGH 20.3.2014, 2011/15/0120). Die erzielten Einnahmen aus einer der von den revisionswerbenden Parteien genannten Erfindungen wurden (nach den Angaben des Drittrevisionswerbers) auch tatsächlich im Rahmen der B GmbH erfasst und besteuert.Wenn das Bundesfinanzgericht ausführt, die revisionswerbenden Parteien hätten nicht aufgezeigt, welche konkreten, wirtschaftlich sinnvollen, erfolgversprechenden und zeitgerechten Maßnahmen gesetzt worden seien, so ist aber auf das - betreffend die tatsächlichen Umstände wiederum nicht in Frage gestellte - Vorbringen der Revisionswerber zu verweisen. So erfolgten im Hinblick auf das Scheitern mit der ersten Tätigkeit (Glasätzanlage) Änderungen betreffend den Geschäftszweck; in diesem Zusammenhang wurden auch bisher als Anlagevermögen genutzte Gegenstände gewinnbringend veräußert. Die Revisionswerber versuchten, Einkünfte im Rahmen der damaligen B GmbH dadurch zu erzielen, dass für eine Tätigkeit des Drittrevisionswerbers für eine schweizerische Aktiengesellschaft (L AG) eine Abwerbeprämie geltend gemacht und bei der B GmbH steuerlich erfasst wurde vergleiche , hiezu näher den - die Einkommensteuer 2009 des Drittrevisionswerbers betreffenden - Beschluss vom heutigen Tag, Ra 2020/15/0056). Was die Entwicklung von zu patentierenden Erfindungen anbelangt, so stellen Rechte aus einer im Betrieb entwickelten Erfindung - wie die Revision zutreffend geltend macht - Betriebsvermögen dar vergleiche , VwGH 1.10.2008, 2006/13/0123, VwSlg. 8372/F). Wenn im angefochtenen Erkenntnis darauf verwiesen wird, dass hiezu keine klaren Vereinbarungen getroffen wurden, so stünde dies aber etwa einer Einlage nicht entgegen vergleiche , VwGH 20.3.2014, 2011/15/0120). Die erzielten Einnahmen aus einer der von den revisionswerbenden Parteien genannten Erfindungen wurden (nach den Angaben des Drittrevisionswerbers) auch tatsächlich im Rahmen der B GmbH erfasst und besteuert. 41
Dass diese Handlungen ex ante betrachtet nicht erfolgversprechend sein konnten, nimmt auch das Bundesfinanzgericht nicht an. Auf ein Scheitern mit diesen Tätigkeiten reagierten die Revisionswerber (bzw. die B GmbH) wiederum mit der Änderung des Tätigkeitsbereichs; wie das Bundesfinanzgericht ausführt, wurde insbesondere ab 2012 auch eine Tätigkeit im Handel und der Immobilienverwaltung aufgenommen.
42
Vor diesem Hintergrund erweist sich die Gesamtbeurteilung des (auch nicht auf § 1 Abs. 1 letzter Satz LVO eingehenden) Bundesfinanzgerichts, im Jahr 2013 liege Liebhaberei vor, als mit Verfahrensmängeln behaftet.Vor diesem Hintergrund erweist sich die Gesamtbeurteilung des (auch nicht auf Paragraph eins, Absatz eins, letzter Satz LVO eingehenden) Bundesfinanzgerichts, im Jahr 2013 liege Liebhaberei vor, als mit Verfahrensmängeln behaftet.
43
Läge aber - wie vom Bundesfinanzgericht angenommen - im Hinblick auf Liebhaberei steuerlich (mangels Anwendbarkeit des UmgrStG) keine Rechtsnachfolge der I und P OG gegenüber der B GmbH vor, könnte für den (insoweit dann neuen) Betrieb der I und P OG allenfalls ein Anlaufzeitraum (§ 2 Abs. 2 LVO) zu berücksichtigen sein, was ebenfalls der Annahme der Liebhaberei bei der I und P OG und damit der Nichtfeststellung der Einkünfte im Jahr 2013 entgegen stehen würde.Läge aber - wie vom Bundesfinanzgericht angenommen - im Hinblick auf Liebhaberei steuerlich (mangels Anwendbarkeit des UmgrStG) keine Rechtsnachfolge der römisch eins und P OG gegenüber der B GmbH vor, könnte für den (insoweit dann neuen) Betrieb der römisch eins und P OG allenfalls ein Anlaufzeitraum (Paragraph 2, Absatz 2, LVO) zu berücksichtigen sein, was ebenfalls der Annahme der Liebhaberei bei der römisch eins und P OG und damit der Nichtfeststellung der Einkünfte im Jahr 2013 entgegen stehen würde.
44
Das angefochtene Erkenntnis war daher gemäß § 42 Abs. 2 Z 3 VwGG wegen Rechtswidrigkeit infolge Verletzung von Verfahrensvorschriften aufzuheben.Das angefochtene Erkenntnis war daher gemäß Paragraph 42, Absatz 2, Ziffer 3, VwGG wegen Rechtswidrigkeit infolge Verletzung von Verfahrensvorschriften aufzuheben.
45
Von der von den revisionswerbenden Parteien beantragten Verhandlung konnte gemäß § 39 Abs. 2 Z 3 VwGG abgesehen werden.Von der von den revisionswerbenden Parteien beantragten Verhandlung konnte gemäß Paragraph 39, Absatz 2, Ziffer 3, VwGG abgesehen werden.
46
Der Ausspruch über den Aufwandersatz gründet sich auf die §§ 47 ff (insbesondere § 53 Abs. 1) VwGG in Verbindung mit der VwGH-Aufwandersatzverordnung 2014.Der Ausspruch über den Aufwandersatz gründet sich auf die Paragraphen 47, ff (insbesondere Paragraph 53, Absatz eins,) VwGG in Verbindung mit der VwGH-Aufwandersatzverordnung 2014.
Wien, am 20. Jänner 2021