Absatz eins,Versicherungsunternehmen haben eine Zinszusatzrückstellung für die gegenüber den Versicherten bestehenden Zinsverpflichtungen zu bilden, soweit die derzeitigen oder zu erwartenden Erträge aus der Finanzgebarung nicht zur Deckung dieser Verpflichtungen ausreichen. Die Zinszusatzrückstellung ist gemäß Absatz 2, zu berechnen und zu bilden, wenn die Berechnung einen Wert größer als 0 ergibt.
Kurztitel
Versicherungsunternehmen-Höchstzinssatzverordnung
Kundmachungsorgan
Bundesgesetzblatt Teil 2, Nr. 299 aus 2015, zuletzt geändert durch Bundesgesetzblatt Teil 2, Nr. 186 aus 2020,
Typ
römisch fünf
Paragraph/Artikel/Anlage
Paragraph 3
Inkrafttretensdatum
30.04.2020
Außerkrafttretensdatum
28.12.2023
Abkürzung
VU-HZV
Index
57/01 Versicherungsaufsicht
Text
Zinszusatzrückstellung
Paragraph 3,
- Absatz 2,Die Zinszusatzrückstellung (ZZR) ist mindestens in folgender Höhe zu bilden:
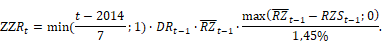
Der Wert der Zinszusatzrückstellung im Jahre t ergibt sich als Produkt aus der Deckungsrückstellung der Bilanzabteilung Lebensversicherung zum Zeitpunkt t-1 (Paragraph 144, Absatz 3, Posten D.II. VAG 2016) und dem durchschnittlichen Garantiezinssatz des Lebensversicherungsportfolios des Versicherungsunternehmens, wobei t das Geschäftsjahr, ris-attachment://hauptdokument.img2is.pngdie Deckungsrückstellung im Jahre t, ZZRt die ZZR im Jahre t und ris-attachment://hauptdokument.img3is.png den durchschnittlichen Garantiezinssatz eines Versicherungsunternehmens im Jahre t bezeichnet. Der Referenzzinssatz RZSt-1 zum Zeitpunkt t-1 entspricht dem Durchschnitt der Jahreswerte der Umlaufgewichteten Durchschnittsrendite für Bundesanleihen (UDRB) oder eines an seine Stelle tretenden Indexes der Geschäftsjahre t-5 bis t-1. Der durchschnittliche Garantiezinssatz im Jahre t, ris-attachment://hauptdokument.img4is.png, entspricht dem Quotienten aus dem gesamten garantierten Zinsertrag des Jahres t und der Deckungsrückstellung der Bilanzabteilung Lebensversicherung gemäß Paragraph 144, Absatz 3, Posten D.II. VAG 2016 zum Zeitpunkt t-1.
 die Deckungsrückstellung im Jahre
 den durchschnittlichen Garantiezinssatz eines Versicherungsunternehmens im Jahre
 , entspricht dem Quotienten aus dem gesamten garantierten Zinsertrag des Jahres
- Absatz 3,Die Zinszusatzrückstellung ist eine Pauschalrückstellung, die als Deckungsrückstellung auszuweisen und nicht den Deckungskapitalien der einzelnen Versicherungsverträge zuzurechnen ist.
- Absatz 4,Für Versicherungsverträge gemäß Paragraphen 108 g bis 108 i EStG 1988 (prämienbegünstigte Zukunftsvorsorge), für die eine Zusatzrückstellung gemäß der Prämienbegünstigte Zukunftsvorsorge Zusatzrückstellungs-Verordnung, Bundesgesetzblatt Teil 2, Nr. 297 aus 2015,, in der jeweils geltenden Fassung, gebildet wird, ist insoweit keine Zinszusatzrückstellung zu bilden.
- Absatz 5,Ist die Summe der Posten gemäß Paragraph 4, Absatz eins, Ziffer eins bis 14 der Lebensversicherung-Gewinnbeteiligungsverordnung – LV-GBV, Bundesgesetzblatt römisch zwei. Nr. 292 aus 2015,, in der jeweils geltenden Fassung, negativ, kann die Zinszusatzrückstellung maximal im Unterschiedsbetrag aufgelöst werden. Der Auflösungsbetrag ist der Zinszusatzrückstellung gleichmäßig binnen längstens fünf Jahren nach der Auflösung wieder zuzuführen, solange der Wert gemäß Absatz 2, nicht erreicht ist.
- Absatz 6,Ist das Rückstellungserfordernis gemäß Absatz 2, des Geschäftsjahres geringer als der im Vorjahr rückgestellte Betrag, kann die Zinszusatzrückstellung maximal im Ausmaß der Differenz aufgelöst werden. Der Ertrag aus einer solchen Auflösung ist bei der Ermittlung der Bemessungsgrundlage gemäß Paragraph 4, Absatz eins, Ziffer 16, LV-GBV, in der jeweils geltenden Fassung solange zu berücksichtigen, bis die Summe der jährlichen Auflösungsbeträge die Summe der Aufwendungen für die Dotierung der Zinszusatzrückstellung gemäß Paragraph 4, Absatz eins, Ziffer 15, LV-GBV, in der jeweils geltenden Fassung, erreicht.
Zuletzt aktualisiert am
09.01.2024
Gesetzesnummer
20009301
Dokumentnummer
NOR40222969