Absatz eins,Für jeden Tarif der Lebensversicherung, der gewinnberechtigt ist, ist ein Gewinnplan zu erstellen. Jeder Gewinnplan besteht aus einem allgemeinen und einem speziellen Teil. Der allgemeine Teil enthält für das Unternehmen allgemein gültige Aussagen und ist für alle Tarife gemeinsam zu erstellen. Die tarifspezifischen Merkmale sind im speziellen Teil des Gewinnplans darzustellen. Haben verschiedene Tarife identische spezielle Teile des Gewinnplans, so sind die speziellen Teile des Gewinnplans der jeweiligen Tarife in einem gemeinsamen speziellen Teil zusammenzufassen. Bilden mehrere Tarife einen Gewinnverband oder einen Abrechnungsverband (bzw. eine sonstige Untergliederung), so können die speziellen Teile der Gewinnpläne der jeweiligen Tarife in einem gemeinsamen speziellen Teil zusammengefasst werden, sofern es keine wesentlichen Unterschiede in den jeweiligen speziellen Teilen gibt. Dabei sind die Unterschiede entsprechend zu kennzeichnen.
BUNDESGESETZBLATT
FÜR DIE REPUBLIK ÖSTERREICH
Jahrgang 2006 |
Ausgegeben am 20. Oktober 2006 |
Teil römisch zwei |
397. Verordnung: | Gewinnplan-Verordnung – GPVVU |
397. Verordnung der Finanzmarktaufsichtsbehörde (FMA) über Inhalt und Gliederung des Gewinnplans (Gewinnplan-Verordnung – GPVVU)
Auf Grund des Paragraph 18, Absatz eins, sowie des Paragraph 85, Absatz eins, des Versicherungsaufsichtsgesetzes – VAG, Bundesgesetzblatt Nr. 569 aus 1978,, zuletzt geändert durch das Bundesgesetz Bundesgesetzblatt Teil eins, Nr. 104 aus 2006,, wird verordnet:
Anwendungsbereich
Paragraph eins,
- Absatz 2,Die Gewinnpläne sind der FMA in elektronischer Form in einer zu Adobe Acrobat kompatiblen Form entweder per E-Mail an lebensversicherung@fma.gv.at oder auf einem elektronischen Speichermedium vorzulegen. E-Mails und übermittelte Dateien sind auf eine maximale Größe von jeweils 5 Megabyte zu beschränken.
- Absatz 3,Zusätzlich zu den in Absatz 2, angeführten Vorlagepflichten ist der FMA unverzüglich schriftlich anzuzeigen, in welcher Form und wann ein Gewinnplan der FMA übermittelt worden ist. Ist ein Gewinnplan per E-Mail übermittelt worden, so sind speziell das Versendedatum, die E-Mail-Adresse des Absenders und eine detaillierte Aufstellung der dem E-Mail beigefügten Attachments (Anzahl, alle Dateinamen, jeweils die Dateigröße) anzugeben. Die schriftliche Anzeige ist vom Versicherungsunternehmen firmenmäßig zu zeichnen.
Inhalt und Gliederung der Gewinnpläne
Paragraph 2,
- Absatz eins,Jeder Gewinnplan hat ein Titelblatt zu beinhalten, das mit „Gewinnplan – Allgemeiner Teil“ bzw. „Gewinnplan – Spezieller Teil“ überschrieben ist. Weiters haben aus dem Titelblatt folgende Daten hervorzugehen: Vollständige Bezeichnung, Adresse, Telefonnummer und Homepage (falls vorhanden) des Versicherungsunternehmens, vollständiger Name, E-Mail-Adresse (falls vorhanden) und Telefonnummer des verantwortlichen Aktuars, vollständiger Name, E-Mail-Adresse (falls vorhanden) und Telefonnummer des stellvertretenden verantwortlichen Aktuars, Versicherungsart jener Tarife, für welche der Gewinnplan gültig ist, Gültigkeitsbeginn der vorgelegten Version des Gewinnplans, Versionsnummer des Gewinnplans.
- Absatz 2,Unmittelbar nach dem Titelblatt hat ein Inhaltsverzeichnis zu folgen, in dem die Gliederung gemäß Absatz 5, bzw. Absatz 6, inklusive der jeweiligen Seitennummer, unter der der entsprechende Punkt zu finden ist, angeführt ist, wobei nur Überschriften der obersten Kategorie anzuführen sind.
- Absatz 3,Die Seiten im jeweiligen Teil des Gewinnplans sind mit „Seite x von y“ zu nummerieren, wobei „x“ die aktuelle Seite und „y“ die Gesamtanzahl der Seiten des jeweiligen Gewinnplans bezeichnet.
- Absatz 4,Im allgemeinen Teil des Gewinnplans sind die in Absatz 5, angeführten Posten und in jedem speziellen Teil des Gewinnplans sind die in Absatz 6, angeführten Posten gesondert und in der vorgeschriebenen Reihenfolge auszuweisen.
- Absatz 5,Gliederung des allgemeinen Teils des Gewinnplans:
- Ziffer einsÄnderungen
- Ziffer 2Begründung der Änderungen
- Ziffer 3Verbale Beschreibung
- Ziffer 4Bemessungsgrundlage
- Ziffer 5Mindestprozentsatz der Bemessungsgrundlage für die Zuführung zur Gewinnrückstellung
- Ziffer 6Gewinn- und Abrechnungsverbände
- Ziffer 7Sonstiges
- Absatz 6,Gliederung des speziellen Teils des Gewinnplans:
- Ziffer einsGrundlagen
- eins Punkt einsEinleitung
- eins Punkt 2Änderungen
- eins Punkt 3Begründung der Änderungen
- eins Punkt 4Tarife
- eins Punkt 5Abhängigkeit von der Prämienzahlungsweise
- eins Punkt 6Abhängigkeit von Versicherungsbeginn und Versicherungsdauer
- eins Punkt 7Sonstiges
- Ziffer 2Zeitablauf der Gewinnbeteiligung
- 2 Punkt einsZuteilungszyklus
- 2 Punkt 2Gewinnkarenz
- 2 Punkt 3Sonstiges
- Ziffer 3Gewinnsystem
- 3 Punkt einsArt des Gewinnsystems
- 3 Punkt 2Gewinnverwendung
- 3 Punkt 2 Punkt einsVerbale Beschreibung
- 3 Punkt 2 Punkt 2Bemessungsgrundlage
- 3 Punkt 2 Punkt 3Formeln
- 3 Punkt 2 Punkt 4Vorgangsweise der Ermittlung
- 3 Punkt 3Gewinnbeteiligung bei Indexerhöhungen oder sonstigen Zuzahlungen
- 3 Punkt 4Sonstiges
- Ziffer 4Berechnungen
- 4 Punkt einsRechnungsgrundlagen
- 4 Punkt 2Bezeichnungen und Formeln
- 4 Punkt 3Zuteilung im Jahr t
- 4 Punkt 4Deckungsrückstellung des Gewinnanteils
- 4 Punkt 5Sonstige Berechnungen
- Ziffer 5Gewinnkomponenten
- Ziffer 6Leistungen
- 6 Punkt einsErleben
- 6 Punkt eins Punkt einsVerbale Beschreibung
- 6 Punkt eins Punkt 2Formel
- 6 Punkt eins Punkt 3Ermittlung des unterjährigen Gewinnanteils
- 6 Punkt 2Ableben
- 6 Punkt 2 Punkt einsVerbale Beschreibung
- 6 Punkt 2 Punkt 2Formel
- 6 Punkt 2 Punkt 3Ermittlung des unterjährigen Gewinnanteils
- 6 Punkt 3Rückkauf
- 6 Punkt 3 Punkt einsVerbale Beschreibung
- 6 Punkt 3 Punkt 2Formel
- 6 Punkt 3 Punkt 3Ermittlung des unterjährigen Gewinnanteils
- 6 Punkt 4Beitragsfreistellung
- 6 Punkt 4 Punkt einsVerbale Beschreibung
- 6 Punkt 4 Punkt 2Formel
- 6 Punkt 5Sonstige Leistungen
- 6 Punkt 5 Punkt einsVerbale Beschreibung
- 6 Punkt 5 Punkt 2Formel
- Ziffer 7Sonstiges
- Absatz 7,Gibt es zu einzelnen Punkten aus Absatz 5 und Absatz 6, keine Bemerkungen, so sind die Punkte im Gewinnplan anzuführen und mit dem Vermerk „entfällt“ zu versehen. Entfällt ein Punkt samt allen Unterpunkten, so genügt es diesen anzuführen und mit dem Vermerk „entfällt“ zu versehen.
- Absatz 8,Bei jeder Änderung des speziellen oder allgemeinen Teils des Gewinnplans ist der jeweilige spezielle oder allgemeine Teil für die entsprechenden Tarife vollständig neu vorzulegen. Außerdem sind darin die Änderungen gegenüber dem zuletzt eingereichten Gewinnplan zu kennzeichnen. Dazu ist in Punkt 1.1. anzugeben, dass es sich bei dem vorgelegten Gewinnplan um eine Änderung handelt und wann die Vorgängerversion dieses Gewinnplans eingereicht worden ist. Außerdem ist in Punkt 1.1. auch anzuführen, in welchen Punkten gemäß Absatz 5 und Absatz 6, es Änderungen gegenüber der letzten Vorlage des entsprechenden Gewinnplans gegeben hat und wie diese gekennzeichnet sind. Zusätzlich ist eine vollständig konsolidierte Version (ohne Änderungsmarkierungen) des entsprechenden Gewinnplans vorzulegen. Weiters sind die Änderungen in Punkt 2. des allgemeinen Teils bzw. in Punkt 1.3. des speziellen Teils ausführlich zu begründen.
- Absatz 9,Wird ein neuer Tarif angeboten, der unter einen bestehenden Gewinnplan fällt, so ist der entsprechende spezielle Teil des Gewinnplans entsprechend Absatz 8, vollständig neu vorzulegen. Gibt es im speziellen Teil des Gewinnplans nur Änderungen in Punkt 1.4., so genügt die Vorlage des Titelblatts gemäß Paragraph 2, Absatz eins und eines Zusatzblattes mit Punkt 1.4.. Die neu aufgenommenen Tarife sind entsprechend zu kennzeichnen. Die Versionsnummer ist gegenüber der letzten Vorlage entsprechend Paragraph 3, Absatz eins, Ziffer 3, zu ändern.
- Absatz 10,Für die Darstellung der Formeln ist eine übliche mathematische Darstellungsweise zu wählen, es ist daher insbesondere nicht zulässig, die Formeln in Form eines Programmcodes darzustellen.
Begriffsbestimmungen
Paragraph 3,
- Absatz eins,Für Paragraph 2, Absatz eins, sind folgende Begriffsbestimmungen maßgebend:
- Ziffer einsVersicherungsart: Folgende Versicherungsarten sind möglich: Kapitalversicherung, Ablebensversicherung, Kreditrestschuldversicherung, Rentenversicherung, Erlebensversicherung, prämienbegünstigte Zukunftsvorsorge gemäß Paragraphen 108 g bis 108 i EStG 1988, fondsgebundene Lebensversicherung, indexgebundene Lebensversicherung, Berufsunfähigkeitsversicherung, Erwerbsunfähigkeitsversicherung, Dread-Disease Versicherung, Pensionszusatzversicherung gemäß Paragraph 108 b, EStG 1988, betriebliche Kollektivversicherung, sonstige Versicherungsart. Handelt es sich um eine sonstige Versicherungsart, so ist diese kurz zu charakterisieren.
- Ziffer 2Gültigkeitsbeginn der vorgelegten Version: Hier ist anzuführen, ab wann der vorgelegte Gewinnplan gültig ist. Insbesondere ist bei einer Änderungsversion jenes Datum anzugeben, ab dem die Änderungen gültig sind.
- Ziffer 3Versionsnummer: Hier ist die Nummer der aktuellen Version des vorgelegten Gewinnplans anzuführen. Die Versionsnummer ist fortlaufend zu wählen, sodass eine später in Kraft tretende Version eines Gewinnplans eine höhere Versionsnummer aufzuweisen hat als eine zuvor bereits in Kraft getretene. Es ist nicht zulässig, mehrmals dieselbe Versionsnummer zu vergeben.
- Absatz 2,Für Paragraph 2, Absatz 5, sind folgende Begriffsbestimmungen maßgebend:
- Ziffer einsÄnderungen: Hier sind sämtliche Änderungen gegenüber der zuletzt eingereichten Version des allgemeinen Teils sowie dessen Versionsnummer anzuführen.
- Ziffer 2Begründung der Änderungen: Hier sind sämtliche in Punkt 1. angeführten Änderungen ausführlich zu begründen.
- Ziffer 3Verbale Beschreibung: Das Gewinnsystem ist ausführlich verbal zu beschreiben.
- Ziffer 4Bemessungsgrundlage: Hier ist die Bemessungsgrundlage anzuführen, die für die Berechnung der Mindestzuführung zur Gewinnrückstellung verwendet wird.
- Ziffer 5Gewinn- und Abrechnungsverbände: Hier sind alle Gewinn- und Abrechnungsverbände (bzw. sonstige Untergliederungen) des Versicherungsunternehmens anzuführen.
- Absatz 3,Für Paragraph 2, Absatz 6, sind folgende Begriffsbestimmungen maßgebend:
- Ziffer einsÄnderungen: Hier sind sämtliche Änderungen gegenüber der zuletzt eingereichten Version des entsprechenden speziellen Teils sowie dessen Versionsnummer anzuführen.
- Ziffer 2Begründung der Änderungen: Hier sind sämtliche in Punkt 1.2. angeführten Änderungen ausführlich zu begründen.
- Ziffer 3Tarife: Hier sind alle Tarife, für die der entsprechende Gewinnplan gilt, anzuführen. Dabei sind folgende Informationen für jeden Tarif tabellarisch anzugeben:
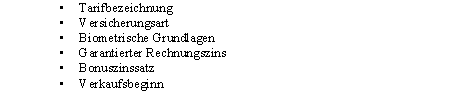
- Ziffer 4Abhängigkeit von der Prämienzahlungsweise: Hier ist anzuführen, ob und wie sich die Prämienzahlungsweise auf die Gewinnbeteiligung auswirkt.
- Ziffer 5Abhängigkeit vom Versicherungsbeginn: Hier ist anzuführen, ob und wie die Gewinnbeteiligung vom Versicherungsbeginn im Kalenderjahr abhängt. Weiters ist detailliert zu erläutern, wie sich unterschiedliche Laufzeiten auf die einzelnen Komponenten der Gewinnbeteiligung auswirken.
- Ziffer 6Zuteilungszyklus: Hier ist der Zuteilungszyklus detailliert zu erläutern, speziell ist die Länge jeder Phase anzugeben. Insbesondere ist die Bezeichnung der einzelnen Phasen anzuführen. Weiters ist bei jeder Phase anzugeben, ob diese zu einem Bilanz- oder Versicherungsstichtag endet. Zu jeder Phase ist auch die rechtliche und wirtschaftliche Konsequenz anzuführen.
- Ziffer 7Gewinnkarenz: Hier ist anzuführen, wann es eine erstmalige Erklärung oder Zuweisung der Gewinnbeteiligung gibt. Falls es für unterschiedliche Gewinnanteile unterschiedliche Karenzen gibt, so sind diese anzuführen und zu begründen. Insbesondere ist eine Unterscheidung, die von der Prämienzahlungsweise abhängt, anzuführen.
- Ziffer 8Art des Gewinnsystems: Hier ist anzuführen, um welche Art des Gewinnsystems es sich handelt, beispielsweise um ein mechanisches oder um ein natürliches Gewinnsystem. Weiters ist dieses zu beschreiben.
- Ziffer 9Gewinnverwendung: Hier ist anzuführen, wie die Gewinne verwendet werden, dh. ob es sich um eine verzinsliche Ansammlung, ein Bonussystem, ein fondsgebundenes System, eine Verminderung der Prämien, eine Bonusrente, eine Direktgutschrift oder um ein sonstiges System handelt. Das jeweilige System ist verbal zu erläutern und es sind die Bemessungsgrundlage sowie die verwendeten mathematischen Formeln anzugeben. Bei der Bonusrente sind insbesondere die Formel für den Bonusteil und für die Rentenhöhe anzugeben und es ist anzuführen, wie sich die einzelnen Rentenkomponenten (Stamm- und Bonusrente) bei einer Erhöhung durch Valorisierung entwickeln. Dies ist durch mathematische Formeln darzustellen und verbal zu erläutern. Weiters ist die Entwicklung der Rente bei Änderung der Verzinsung anzugeben, dh. es ist anzuführen, wie sich die Bonusrente ändert, wenn der Bonuszinssatz geändert wird, insbesondere bei einer Absenkung des Gewinnsatzes unter den Bonuszinssatz. Falls Versicherungsnehmer zwischen verschiedenen Gewinnverwendungen wählen können, ist dies anzuführen.
- Ziffer 10Rechnungsgrundlagen: Hier sind die für die Berechnung der Gewinnanteile notwendigen Rechnungsgrundlagen, wie beispielsweise Rechnungszins, Bonuszinssatz oder biometrische Grundlagen anzuführen.
- Ziffer 11Bezeichnungen und Formeln: Hier sind alle Variablen, Wahrscheinlichkeiten, Ausscheideordnungen, Kommutationszahlen, Barwerte, Anwartschaften und sonstige Formeln inklusive Beschreibung und Definition anzugeben, die im Weiteren verwendet werden.
- Ziffer 12Zuteilung im Jahr t: Hier ist die Formel für die Höhe jenes Gewinnanteils, der im Versicherungsjahr t (zum Bilanz- oder Versicherungsstichtag) dem entsprechenden Vertrag gutgeschrieben wird und ab diesem Zeitpunkt garantiert ist, anzuführen.
- Ziffer 13Deckungsrückstellung: Hier ist die Formel der Deckungsrückstellung des Gewinnanteils eines Vertrages zum Bilanzstichtag des Versicherungsjahres t anzuführen.
- Ziffer 14Gewinnkomponenten: Hier sind alle Gewinnkomponenten (beispielsweise Zinsgewinnanteil, Kostengewinnanteil, Risikogewinnanteil, Zusatzgewinnanteil, Schlussgewinnanteil, usw.) als eigener Unterabschnitt (beispielsweise 5.1. Zinsgewinnanteil, 5.2. Kostengewinnanteil, usw.) anzuführen. Für jede dieser Gewinnkomponenten sind eine verbale Beschreibung, die Bemessungsgrundlage, die Formeln und die Vorgangsweise der Ermittlung in Form einer weiteren Untergliederung (beispielsweise 5.1.1. Verbale Beschreibung, usw.) anzuführen. Beim Schlussgewinnanteil ist außerdem anzuführen, ob der Schlussgewinnanteil höher oder niedriger ist als das Zweifache des letzten laufenden Gewinnanteils. Lässt sich dies nicht eindeutig bestimmen, so ist dies kurz zu erläutern.
In-Kraft-Treten und Übergangsbestimmungen
Paragraph 4,
- Absatz eins,(1) Diese Verordnung tritt mit 1. Jänner 2007 in Kraft.
- Absatz 2,Innerhalb von fünf Monaten ab In-Kraft-Treten dieser Verordnung sind die Gewinnpläne für alle Tarife, die per 1. Jänner 2007 zum Verkauf angeboten werden, der FMA vorzulegen.
- Absatz 3,Weiters sind innerhalb von neun Monaten ab In-Kraft-Treten dieser Verordnung die Gewinnpläne für alle Tarife, die per 1. Jänner 2007 nicht mehr zum Verkauf angeboten werden, von denen das Versicherungsunternehmen aber noch Verträge verwaltet, der FMA vorzulegen. Dabei sind die wesentlichen Gewinnpläne vorzulegen, sodass die Deckungsrückstellung der Tarife, für die der FMA Gewinnpläne gemäß dieser Verordnung vorgelegt worden sind, mindestens 95 vH der gesamten Deckungsrückstellung des Versicherungsunternehmens ausmachen. Alle Tarife, für die kein Gewinnplan vorgelegt wird, sind tabellarisch inklusive Angabe des Gewinn- und Abrechnungsverbandes sowie des prozentuellen Anteils der Deckungsrückstellung an der gesamten Deckungsrückstellung des Versicherungsunternehmens innerhalb von neun Monaten ab In-Kraft-Treten dieser Verordnung zu erfassen und der FMA vorzulegen.
Pribil Traumüller